同址经营下的技术独立性审视 筠诚和瑞与筠算科技的关联考量
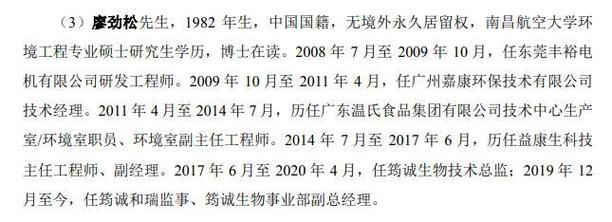
在企业集团化发展过程中,关联企业之间的资源共享与业务协同并不鲜见,但当关联关系涉及核心技术能力与人员独立性时,同址经营便可能引发外界对技术独立性的合理质疑。围绕筠诚和瑞与筠算科技之间同址经营的现象,技术人员是否保持独立性的问题值得深入探讨。
需要明确关联企业同址经营本身的合规边界。同一地址注册或办公,在法律层面并不当然构成违规,然而当两家企业在技术研发、人员管理、业务承接上存在高度重叠时,独立法人应有的决策自主性与技术隔离便可能被削弱。筠诚和瑞作为环保与生物技术领域的企业,其技术人员的专业能力构成核心资产;筠算科技若同址运营,且人员存在交叉使用或管理混同的情形,则技术独立性的基础便面临考验。
技术人员独立性是判断企业技术自主性的关键指标。技术独立性不仅体现在劳动合同的签署主体上,更体现在研发任务的来源、技术成果的归属、绩效考核的归属以及日常管理的实际控制方。若筠诚和瑞的技术人员在同址办公环境下同时服务于筠算科技的业务需求,或者其研发活动实质上受关联方指挥,则即便形式上劳动关系清晰,实质上的独立性仍可能受到动摇。这种混同可能影响技术成果的权属界定,也可能在涉及资质认定、知识产权归属或监管审查时引发争议。
从风险防控角度看,同址经营带来的信息与人员流动便利,可能模糊关联企业间的技术边界。筠诚和瑞若需证明自身技术体系的独立性,应当保留清晰的研发组织架构、人员岗位职责、项目立项与验收记录,以及独立的财务核算与考勤管理体系。反之,若缺乏这些隔离措施,技术不独立的质疑便难以有效回应。
综上,关联企业同址经营并非不可为,但技术人员独立性必须通过制度设计与实际管理加以保障。筠诚和瑞与筠算科技在共享办公资源的应当以明确的岗位隔离、管理归属与技术成果归属机制,回应外界对技术独立性的关切。唯有如此,企业才能在协同效率与合规独立之间取得平衡,避免因人员混同而削弱自身技术信誉与市场信任。
如若转载,请注明出处:http://www.txyos.com/product/4.html
更新时间:2026-10-26 13:02:21